Neste post 9 seções
- O que é chargeback e por que ele pesa no caixa da sua loja?
- Fraude ou desacordo comercial: que tipo de chargeback bate na sua porta?
- Quem paga a conta: você, o banco ou o gateway?
- Quanto custa um chargeback de R$ 500, na prática?
- O que fazer quando o chargeback chega?
- Índice de chargeback: o número que o seu gateway olha antes de você
- E o antifraude que barra cliente bom?
- As 5 perguntas para cobrar do gateway e de quem cuida da loja
- Perguntas frequentes
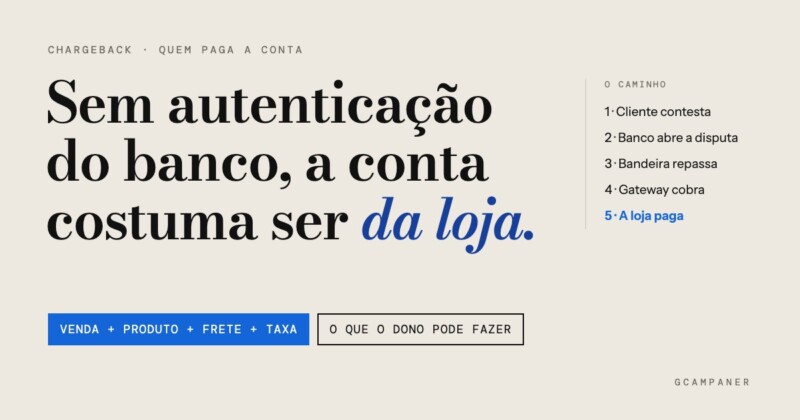
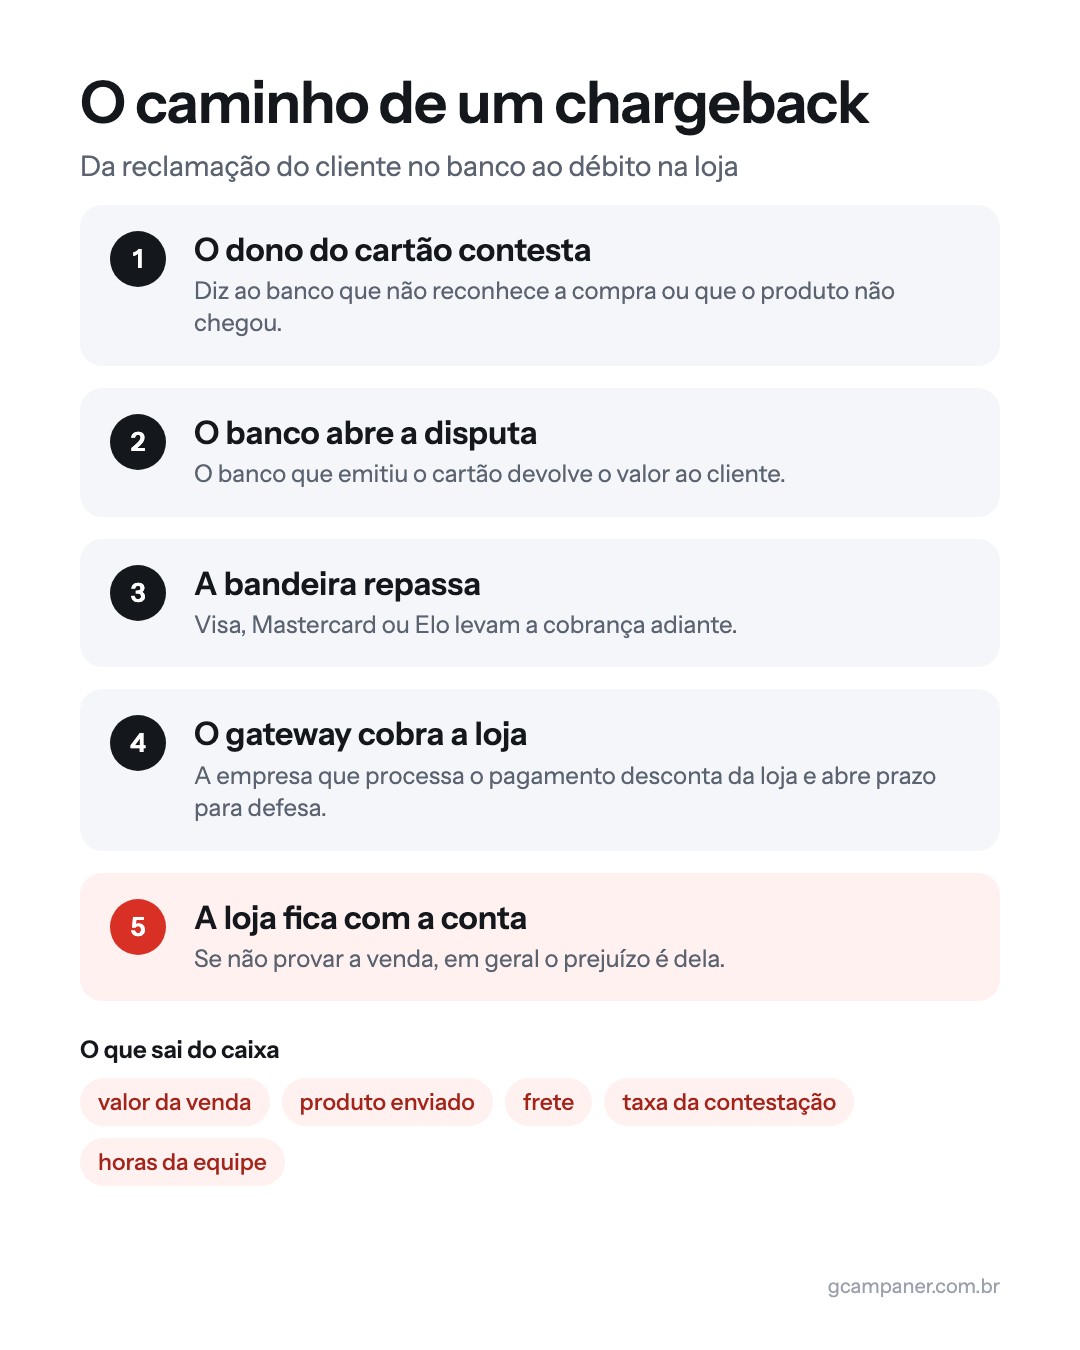
Chargeback é quando o dono do cartão contesta uma compra e o banco desfaz a venda. Em fraude de cartão, quem costuma pagar é o lojista: perde o dinheiro, o produto e o frete, e ainda paga taxa. Com a compra autenticada pelo banco (o 3DS, que explico adiante), a conta em geral passa ao banco, conforme o contrato.
O que é chargeback e por que ele pesa no caixa da sua loja?
Chargeback pesa no caixa porque o dinheiro da venda volta para o cliente e sai da conta da loja, mesmo que o produto já tenha sido entregue, segundo a Serasa Experian. É a contestação feita pelo dono do cartão junto ao banco dele.
E a venda é só a primeira perda. Você também fica sem a mercadoria, paga o frete, arca com as taxas e ainda leva um arranhão na imagem da loja.
A escala mostra o tamanho do problema. No primeiro trimestre de 2026, quase 1 em cada 100 transações do e-commerce foi tentativa de fraude. Mas por que o cliente contesta uma compra?
Fraude ou desacordo comercial: que tipo de chargeback bate na sua porta?
Bate um de dois tipos, e cada um pede uma defesa diferente: a fraude, em que o dono do cartão não fez a compra, e o desacordo comercial, em que ele fez, mas diz que algo deu errado com o pedido.
Fraude: o dono do cartão não comprou
O cartão foi roubado ou clonado e o dono de verdade não reconhece a compra. Peça ao seu gateway, a empresa que processa o pagamento da loja, a autenticação do banco no checkout, o 3DS: a confirmação por código ou biometria de que quem compra é o dono do cartão. Use também um antifraude com regra ajustada ao seu tipo de venda e mande o time conferir, antes de enviar, pedido grande com endereço de entrega diferente do de cobrança.
Desacordo comercial: o cliente comprou e reclama do pedido
O produto não chegou, chegou diferente do anúncio ou o cliente não reconhece o nome da loja na fatura. A defesa é de rotina:
- nome da sua marca na fatura (peça ao gateway)
- descrição fiel do produto no anúncio
- política de troca visível e aceita no checkout
- e-mail de confirmação com o nome da loja
Fraude amigável: o cliente comprou e contesta mesmo assim
A Serasa Experian chama de fraude amigável o caso em que o cliente de verdade fez a compra e contesta depois. Pode ser arrependimento, cobrança que ele não reconheceu ou má-fé. Muitas vezes um e-mail de confirmação e um nome claro na fatura já resolvem. Quando não resolvem, quem decide são as provas do pedido, que vemos mais adiante.
Parte dos pedidos estranhos vem de robôs que testam números de cartão em lojas reais, geralmente com compras baixas e muitas recusas. Esse assunto fica para outro post do nosso blog.
Quem paga a conta: você, o banco ou o gateway?
Na maioria das vezes, quem paga é você, o lojista. Quando a compra de cartão passa sem a autenticação do banco, o prejuízo da fraude costuma cair na conta da sua loja.
A exceção é o 3DS. Com a compra autenticada, a responsabilidade pelo chargeback de fraude em geral passa ao emissor, o banco do cartão do cliente, conforme o contrato. A Visa confirma isso, mas faz um alerta: mesmo assim, a loja continua obrigada a ficar dentro do limite de chargeback que a bandeira (Visa, Mastercard, Elo) impõe. Pergunte ao gateway: meu checkout usa 3DS e em que casos?
Na Justiça, em abril de 2026, o STJ fixou no Informativo 885 que não se pode atribuir ao lojista, em toda e qualquer circunstância, a responsabilidade exclusiva por chargebacks. Ele só responde por tudo quando descumpre deveres do contrato e a sua conduta contribui de modo decisivo. Converse com o seu advogado.
E no Pix?
O Pix não tem chargeback de cartão. Existe o MED, mecanismo do Banco Central para pedir a devolução em caso de fraude ou falha operacional. Ele não serve para briga comercial, e a devolução não é garantida.
Quanto custa um chargeback de R$ 500, na prática?
Um chargeback de R$ 500 custa cerca de R$ 315 do seu bolso, além da venda de R$ 500 que se desfaz. A Serasa Experian lista mercadoria, frete, taxas e imagem como parte do prejuízo.
Ilustração. Valores de exemplo, não são de pesquisa nem de uma loja específica.
| Linha | Valor de exemplo |
|---|---|
| Venda contestada (valor devolvido ao cliente, não entra no caixa) | R$ 500 |
| Custo do produto que já saiu e não volta | R$ 200 |
| Frete de ida | R$ 25 |
| Taxa de contestação cobrada pelo gateway (exemplo) | R$ 30 |
| Horas da equipe para responder (2 horas, exemplo) | R$ 60 |
| Total que você gasta e não recupera | R$ 315 |
Os R$ 500 da venda não entram na soma de novo, porque são receita que deixa de entrar. Soma-se só o que saiu do seu bolso: 200 + 25 + 30 + 60 = 315. Para cobrir esses R$ 315, você precisa vender outra vez. Com margem de 40% (exemplo), são cerca de R$ 790 em vendas novas só para repor.
Há ainda um custo escondido: chargeback em excesso pode levar o gateway a restringir ou bloquear a sua conta. Pergunte quanto ele cobra por contestação e peça a resposta por escrito.
O que fazer quando o chargeback chega?
Quando o chargeback chega, descubra o prazo para responder e junte as provas da venda antes que ele acabe. Cada gateway tem o seu prazo. Peça por escrito quantos dias a loja tem. Perdeu o prazo, perdeu a contestação, mesmo com razão.
Que provas guardar de cada pedido?
Guarde estes seis itens de todo pedido, porque depois fica tarde para correr atrás:
- nota fiscal
- rastreio com comprovante de entrega, com assinatura ou foto
- data e hora da compra, com o endereço de entrega
- conversa com o cliente, seja e-mail, WhatsApp ou chamado
- política de troca que o cliente aceitou no checkout
- e-mail de confirmação do pedido, com o nome da loja
Quem cuida disso na sua loja?
Defina um nome: quem recebe o aviso, quem monta a defesa e em quantos dias úteis. Dono precisa de um responsável, não de “a gente vê”.
Vale contestar ou devolver o dinheiro?
Vale contestar quando há prova de entrega e o cliente recebeu o que comprou. Se o produto não chegou ou a loja errou, devolva o dinheiro e corrija a causa. Costuma custar menos do que perder a disputa e ainda gastar horas da equipe. É regra de bom senso, não de pesquisa.
O que fazer depois que passou?
Registre o motivo de cada contestação. Se o mesmo motivo se repete, como nome estranho na fatura ou entrega que falha, o problema é de processo e se corrige uma vez.
Índice de chargeback: o número que o seu gateway olha antes de você
O índice de chargeback é a parte das suas vendas que foi contestada, e o gateway acompanha esse número antes de você.
A conta é simples: contestações do período divididas pelo total de vendas do mesmo período. Exemplo, só para ilustrar: 3 contestações em 300 vendas dão 1%. Pergunte ao gateway qual é o limite da sua loja.
Ele importa porque, segundo a Serasa Experian, o chargeback traz risco de restrição ou bloqueio junto a parceiros financeiros. Aí o risco deixa de ser a venda perdida e passa a ser a sua forma de receber.
A Visa alerta que o limite da bandeira (Visa, Mastercard e as demais) continua valendo mesmo com 3DS. Cada bandeira tem o seu, e o gateway sabe qual é o da sua loja.
Pergunte por escrito: qual é o meu índice hoje, em que mês foi mais alto e a partir de que número vocês me avisam?
E o antifraude que barra cliente bom?
O antifraude que barra cliente bom custa caixa, só que a perda não aparece em relatório nenhum. Isso se chama falso positivo, a “recusa indevida de um pedido legítimo”, como define a Serasa Experian.
O erro tem dois lados: a fraude que passa, e aí você paga o chargeback, e o cliente bom barrado, e aí você perde a venda sem ver. Pedido aprovado pelo antifraude não significa livre de conta.
Pergunte ao gateway qual é a sua taxa de aprovação e como você vê os pedidos que ele barrou.
A gCampaner tem o ShopIA Antifraude, defesa contra robôs que testam cartão nas lojas WooCommerce (a plataforma de loja do WordPress) que ela cuida. Ele já barra robôs numa loja e, nas outras, roda em modo observar, que só registra, até a gente conferir que não pega cliente de verdade. Vem incluído na hospedagem de loja. Não resolve chargeback de cartão roubado já aprovado, que é camada do gateway.
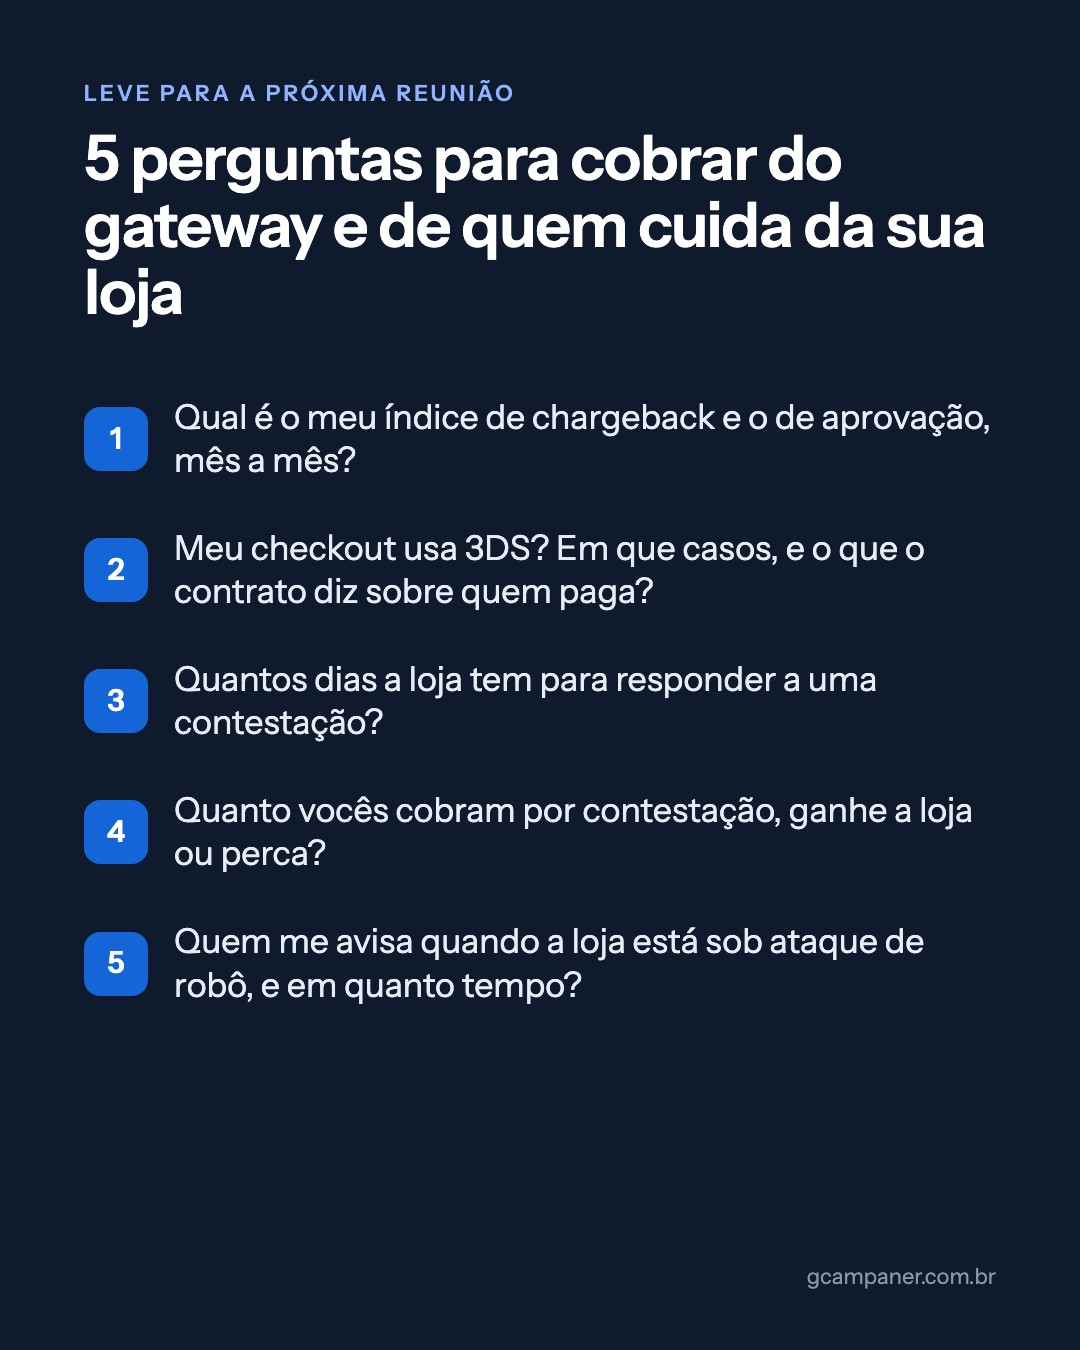
As 5 perguntas para cobrar do gateway e de quem cuida da loja
Leve estas cinco perguntas ao gateway e a quem cuida do seu site.
- Qual é o meu índice de chargeback e o de aprovação, mês a mês?
- Meu checkout usa 3DS (a confirmação feita pelo banco)? Em que casos, e o que o contrato diz sobre quem paga?
- Quantos dias a loja tem para responder a uma contestação? Quero isso por escrito.
- Quanto vocês cobram por contestação, ganhe a loja ou perca?
- Quem me avisa quando a loja está sob ataque de robô, e em quanto tempo?
Quem trabalha para você tem que responder isto sem enrolar.
Perguntas frequentes
Chargeback é a mesma coisa que estorno?
Na prática, muita gente usa as duas palavras para o mesmo problema. Mas estorno também pode ser a devolução que a própria loja faz. Chargeback é a contestação que vem do banco do cliente.
Posso perder a conta no gateway por causa de chargeback?
Pode, se o índice ficar alto. O limite depende da bandeira e do contrato, então peça o número por escrito.
Vale a pena contestar um chargeback?
Com prova de compra e de entrega, sim. Se a loja errou, devolver o dinheiro costuma sair mais barato.
O banco devolve o dinheiro de um Pix fraudado?
Pode pedir pelo MED, mas a devolução não é garantida e ele não serve para briga sobre produto.
Vale pagar por antifraude?
Depende do que ele barra e de quanto cliente bom ele recusa. Peça a taxa de aprovação e a lista dos pedidos barrados antes de decidir.
Quer saber se a sua loja está protegida? A gente confere o 3DS, o antifraude e o que o seu gateway cobra, e te diz o que ajustar.
Shopify custa $39/mês? Para o lojista brasileiro, o custo real passa de R$840/mês. Veja a comparação completa com WooCommerce e Read more
Em 5 anos, sua loja no Shopify vai ter te custado R$ 60.000 a mais que no WooCommerce. Calculei. Se Read more
O TikTok Agora Vende Também! Quem diria, né? Aquela rede social que começou com dancinha e vídeo engraçado agora virou Read more
Shopify ou WooCommerce? No Brasil, a Shopify cobra em dólar e tira de 0,2% a 2% de cada venda, em Read more